高州“荔枝气候贷”为荔枝产业注入金融新动能
——气象数据推动特色农业普惠金融改革创新实践
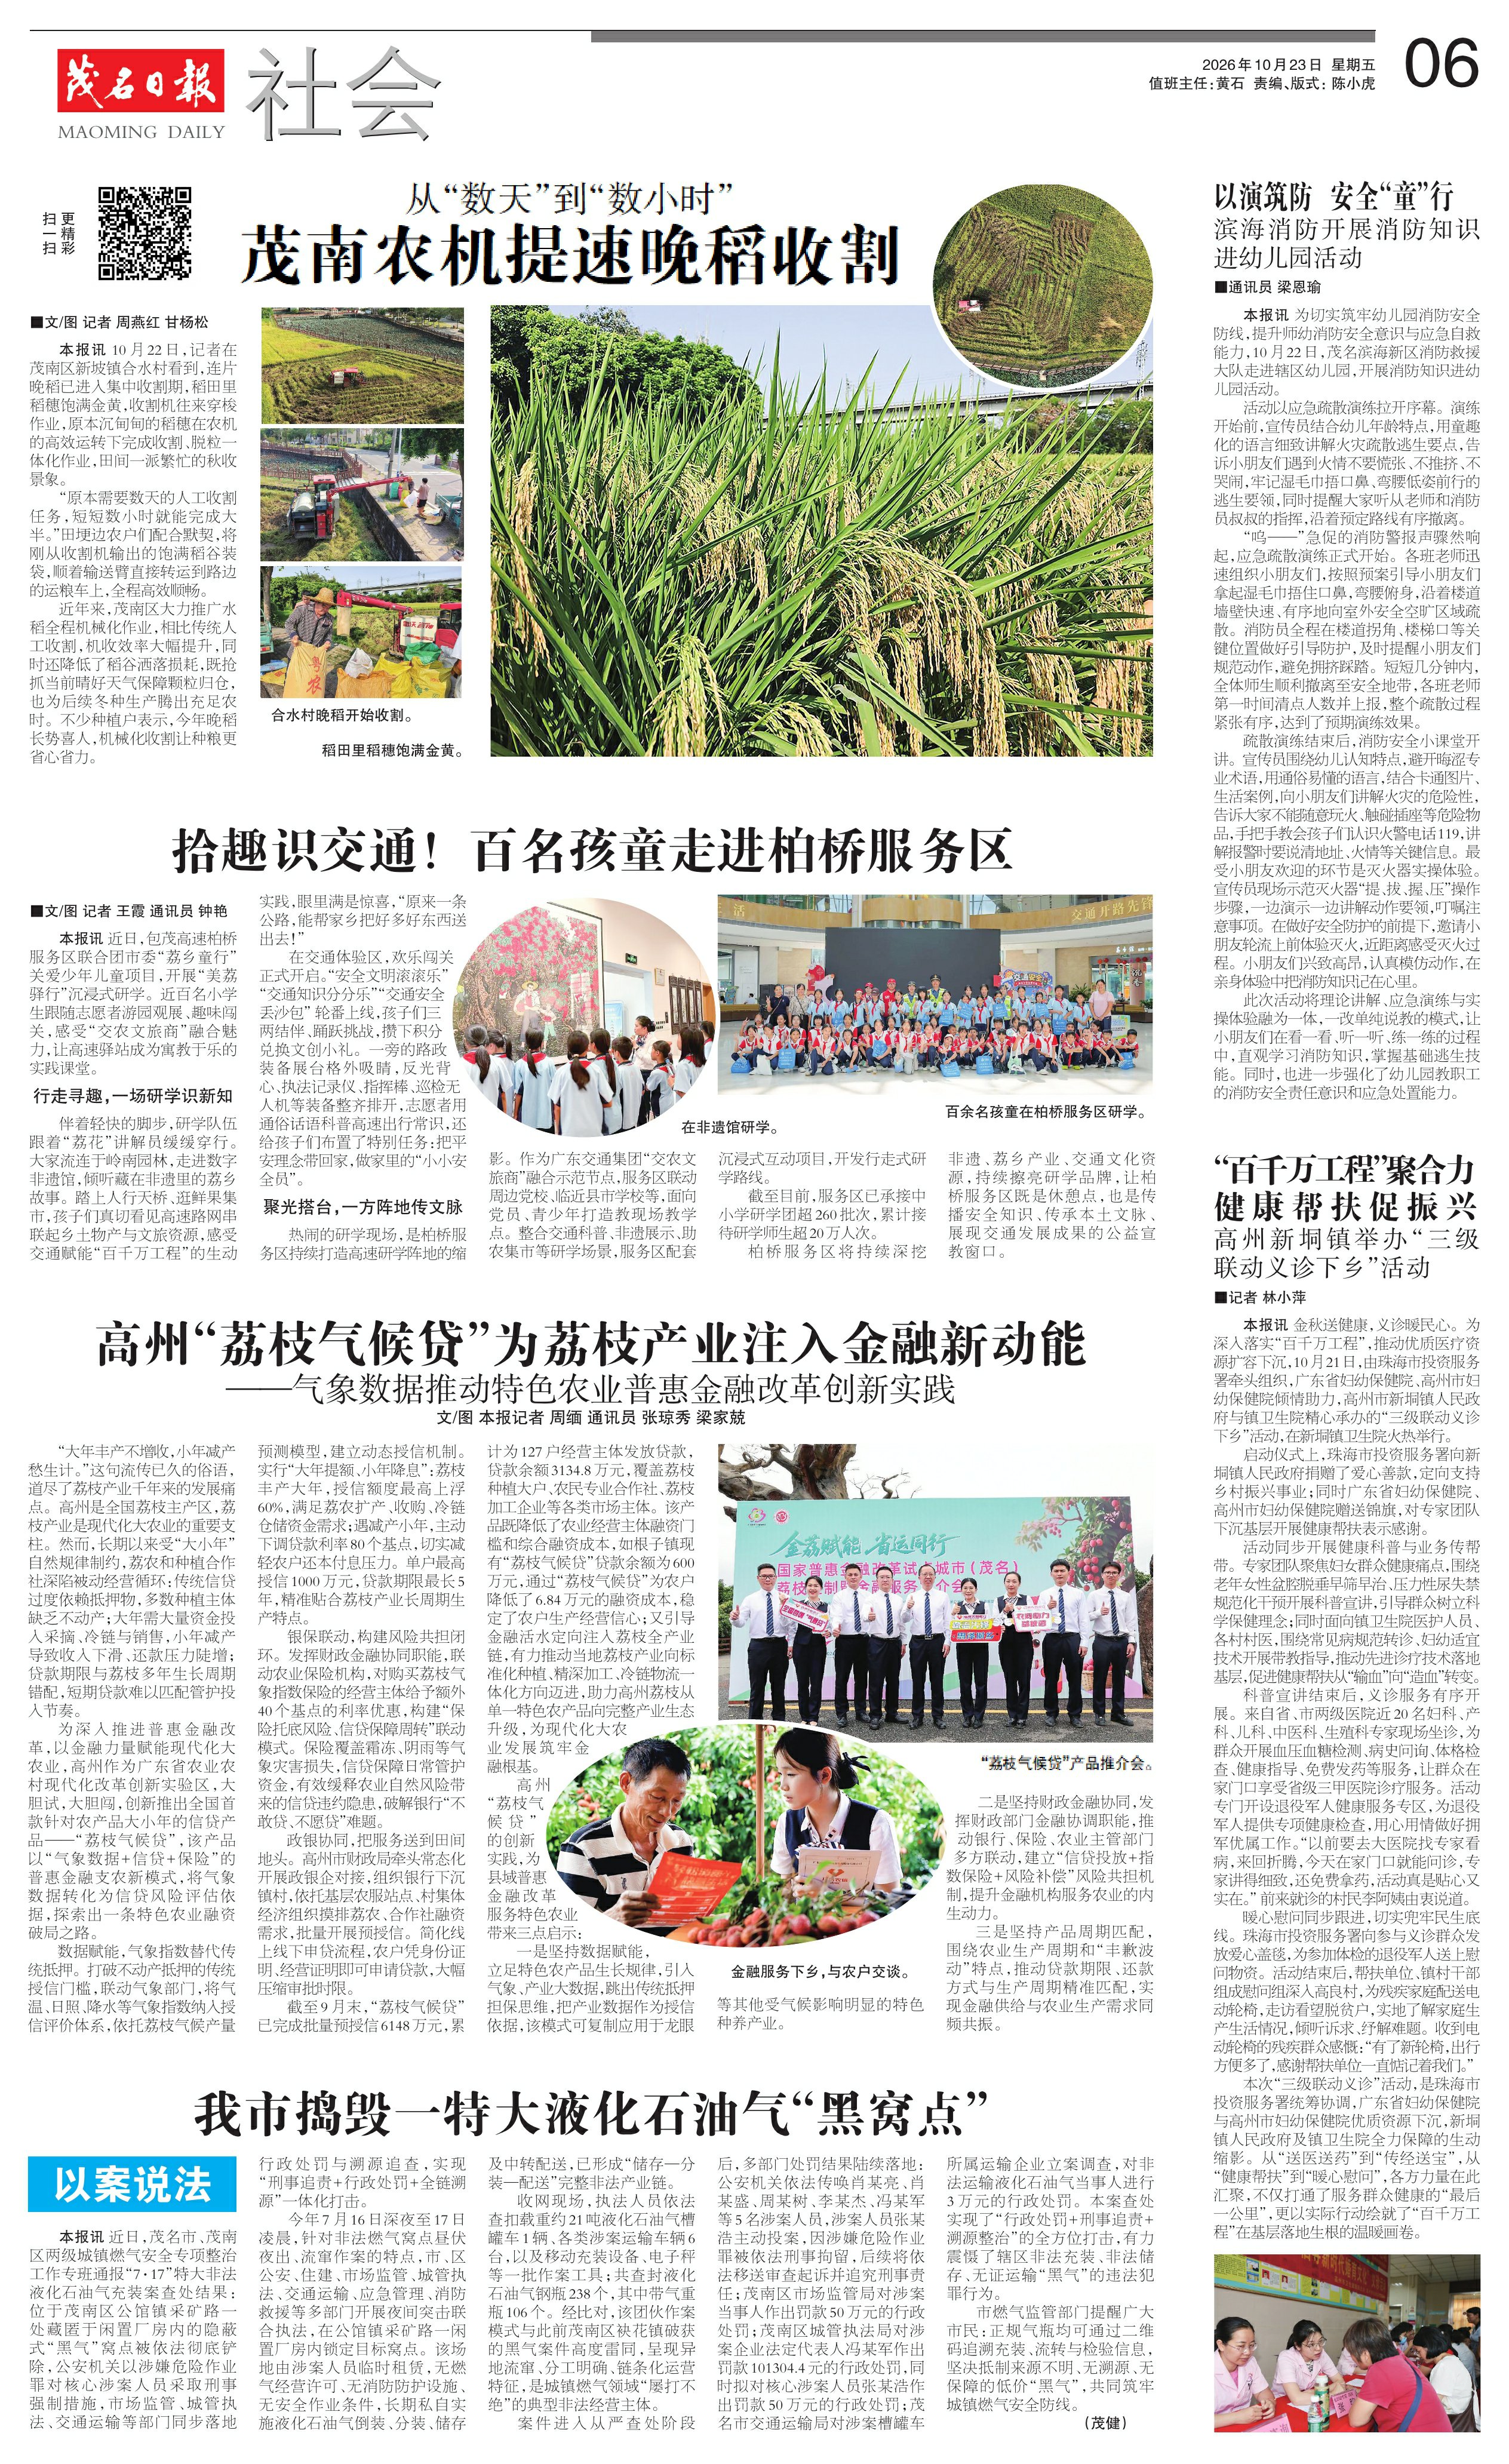
“荔枝气候贷”产品推介会。
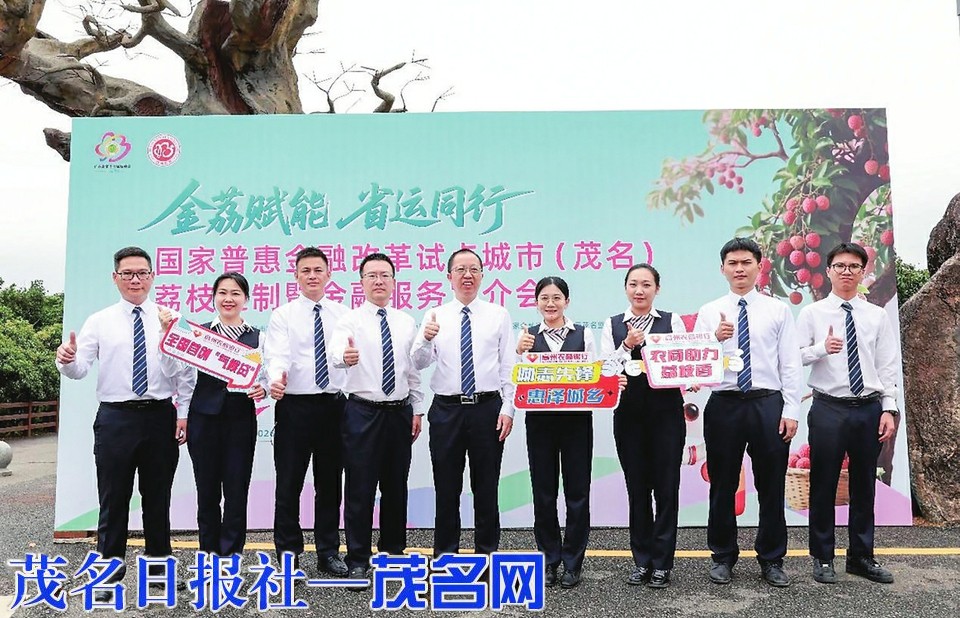
金融服务下乡,与农户交谈。
文/图 本报记者 周缅 通讯员 张琼秀 梁家兢
“大年丰产不增收,小年减产愁生计。”这句流传已久的俗语,道尽了荔枝产业千年来的发展痛点。高州是全国荔枝主产区,荔枝产业是现代化大农业的重要支柱。然而,长期以来受“大小年”自然规律制约,荔农和种植合作社深陷被动经营循环:传统信贷过度依赖抵押物,多数种植主体缺乏不动产;大年需大量资金投入采摘、冷链与销售,小年减产导致收入下滑、还款压力陡增;贷款期限与荔枝多年生长周期错配,短期贷款难以匹配管护投入节奏。
为深入推进普惠金融改革,以金融力量赋能现代化大农业,高州作为广东省农业农村现代化改革创新实验区,大胆试,大胆闯,创新推出全国首款针对农产品大小年的信贷产品——“荔枝气候贷”,该产品以“气象数据+信贷+保险”的普惠金融支农新模式,将气象数据转化为信贷风险评估依据,探索出一条特色农业融资破局之路。
数据赋能,气象指数替代传统抵押。打破不动产抵押的传统授信门槛,联动气象部门,将气温、日照、降水等气象指数纳入授信评价体系,依托荔枝气候产量预测模型,建立动态授信机制。实行“大年提额、小年降息”:荔枝丰产大年,授信额度最高上浮60%,满足荔农扩产、收购、冷链仓储资金需求;遇减产小年,主动下调贷款利率80个基点,切实减轻农户还本付息压力。单户最高授信1000万元,贷款期限最长5年,精准贴合荔枝产业长周期生产特点。
银保联动,构建风险共担闭环。发挥财政金融协同职能,联动农业保险机构,对购买荔枝气象指数保险的经营主体给予额外40个基点的利率优惠,构建“保险托底风险、信贷保障周转”联动模式。保险覆盖霜冻、阴雨等气象灾害损失,信贷保障日常管护资金,有效缓释农业自然风险带来的信贷违约隐患,破解银行“不敢贷、不愿贷”难题。
政银协同,把服务送到田间地头。高州市财政局牵头常态化开展政银企对接,组织银行下沉镇村,依托基层农服站点、村集体经济组织摸排荔农、合作社融资需求,批量开展预授信。简化线上线下申贷流程,农户凭身份证明、经营证明即可申请贷款,大幅压缩审批时限。
截至9月末,“荔枝气候贷”已完成批量预授信6148万元,累计为127户经营主体发放贷款,贷款余额3134.8万元,覆盖荔枝种植大户、农民专业合作社、荔枝加工企业等各类市场主体。该产品既降低了农业经营主体融资门槛和综合融资成本,如根子镇现有“荔枝气候贷”贷款余额为600万元,通过“荔枝气候贷”为农户降低了6.84万元的融资成本,稳定了农户生产经营信心;又引导金融活水定向注入荔枝全产业链,有力推动当地荔枝产业向标准化种植、精深加工、冷链物流一体化方向迈进,助力高州荔枝从单一特色农产品向完整产业生态升级,为现代化大农业发展筑牢金融根基。
高州“荔枝气候贷”的创新实践,为县域普惠金融改革服务特色农业带来三点启示:
一是坚持数据赋能,立足特色农产品生长规律,引入气象、产业大数据,跳出传统抵押担保思维,把产业数据作为授信依据,该模式可复制应用于龙眼等其他受气候影响明显的特色种养产业。
二是坚持财政金融协同,发挥财政部门金融协调职能,推动银行、保险、农业主管部门多方联动,建立“信贷投放+指数保险+风险补偿”风险共担机制,提升金融机构服务农业的内生动力。
三是坚持产品周期匹配,围绕农业生产周期和“丰歉波动”特点,推动贷款期限、还款方式与生产周期精准匹配,实现金融供给与农业生产需求同频共振。